
Redaktor
Bank Millennium wymaga biznesplanu przy większych inwestycjach, takich jak budowa zakładu czy wejście w nową branżę, choć badanie ECB SAFE pokazuje, że tylko 6 procent firm w strefie euro zgłasza problem z dostępem do kredytu. To sugeruje, że barierą rzadko jest polityka banku, a częściej jakość samego dokumentu. Sprawdź, jak zbudować plan finansowy z realnym wskaźnikiem pokrycia obsługi długu, a nie z prognozami, które analityk odrzuci na pierwszy rzut oka.
Dla analityka kredytowego biznesplan jest instrukcją projektu inwestycyjnego: musi z niego wyczytać, co konkretnie chcesz zrobić, za ile, z jakiego źródła sfinansujesz przedsięwzięcie i jakie przepływy pieniężne wygeneruje ono w kolejnych latach. Bank Millennium wprost wskazuje, że przy prostych projektach biznesplan nie jest wymagany, ale przy większych przedsięwzięciach, takich jak budowa nowego zakładu czy wejście w nową branżę, staje się obowiązkowym elementem wniosku (Bank Millennium, 2026).
Dokument pełni w procesie kredytowym kilka funkcji naraz:
Komisja Europejska w materiałach dotyczących ratingu MŚP zwraca uwagę, że banki oczekują od małych firm biznesplanu z prognozami finansowymi na okres od 2 do 3 lat oraz opisem samej inwestycji (Komisja Europejska, 2010). Dostęp do finansowania sam w sobie rzadko bywa problemem: w badaniu ECB SAFE za 2024 rok tylko 6 procent małych i średnich firm w strefie euro zgłaszało przeszkody przy próbie uzyskania kredytu bankowego (ECB, 2024).
Częściej zawodzi jakość przygotowanych dokumentów, nie polityka banków.
Protip finestro.pl: zanim zaczniesz pisać biznesplan, zadzwoń do banku i zapytaj o listę dokumentów wymaganych do kredytu inwestycyjnego. Część instytucji ma gotowe szablony albo checklisty dla klientów biznesowych, co pozwoli ci uniknąć poprawek na późniejszym etapie.
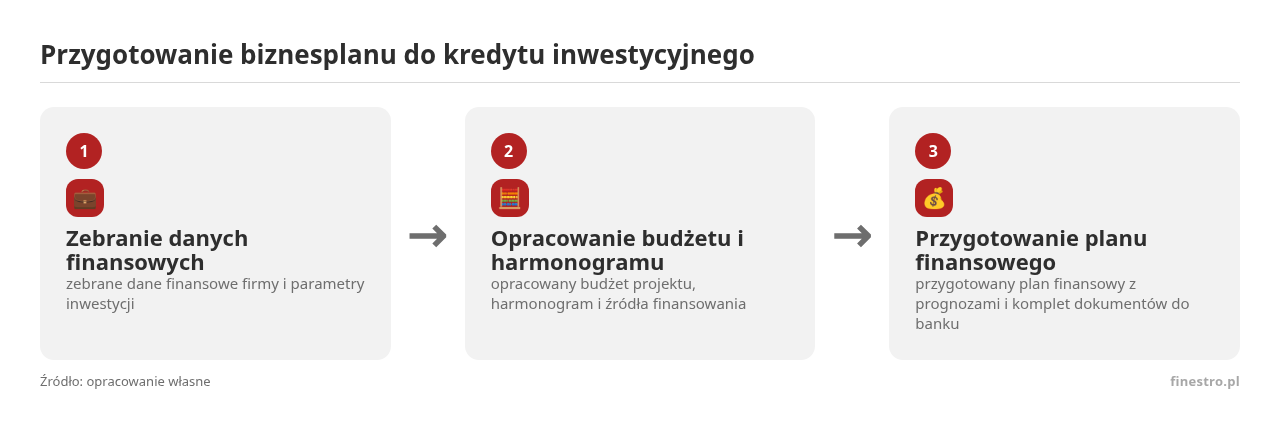
Decyzja kredytowa opiera się na dwóch filarach, które bank ocenia niezależnie od siebie. Pierwszy to zdolność kredytowa: historia finansowa firmy, bieżąca sytuacja i wyniki. Drugi to opłacalność konkretnego projektu, opisana właśnie w biznesplanie. Bank zwykle analizuje podstawowe dane o firmie, sprawozdania finansowe za minimum 2 lata wstecz oraz informacje o zabezpieczeniach i już zaciągniętych zobowiązaniach.
Gwarancje publiczne nie zastępują tej oceny. Warunki gwarancji de minimis BGK jasno stawiają warunek: kredyt można objąć gwarancją tylko wtedy, gdy firma ma zdolność kredytową potwierdzoną pozytywną oceną banku (BGK, 2026). Biznesplan nie przykryje słabych wyników finansowych, ale może pokazać, że projekt poprawi rentowność, zredukuje sezonowość albo wprowadzi nowy strumień przychodów stabilizujący płynność.
| Co wynika z twardych danych finansowych | Co pokazuje biznesplan |
|---|---|
| Historia przychodów i zysków firmy | Wpływ nowej inwestycji na przyszłe wyniki |
| Aktualne zadłużenie i obciążenia | Sposób finansowania nowego projektu |
| Wskaźniki płynności z ostatnich okresów | Prognozowane przepływy po uruchomieniu inwestycji |
| Wartość posiadanego majątku | Realność i kompletność planowanych nakładów |
Bank łączy oba filary w jedną ocenę ryzyka i żaden dobrze napisany dokument nie zamaskuje słabej kondycji finansowej firmy.
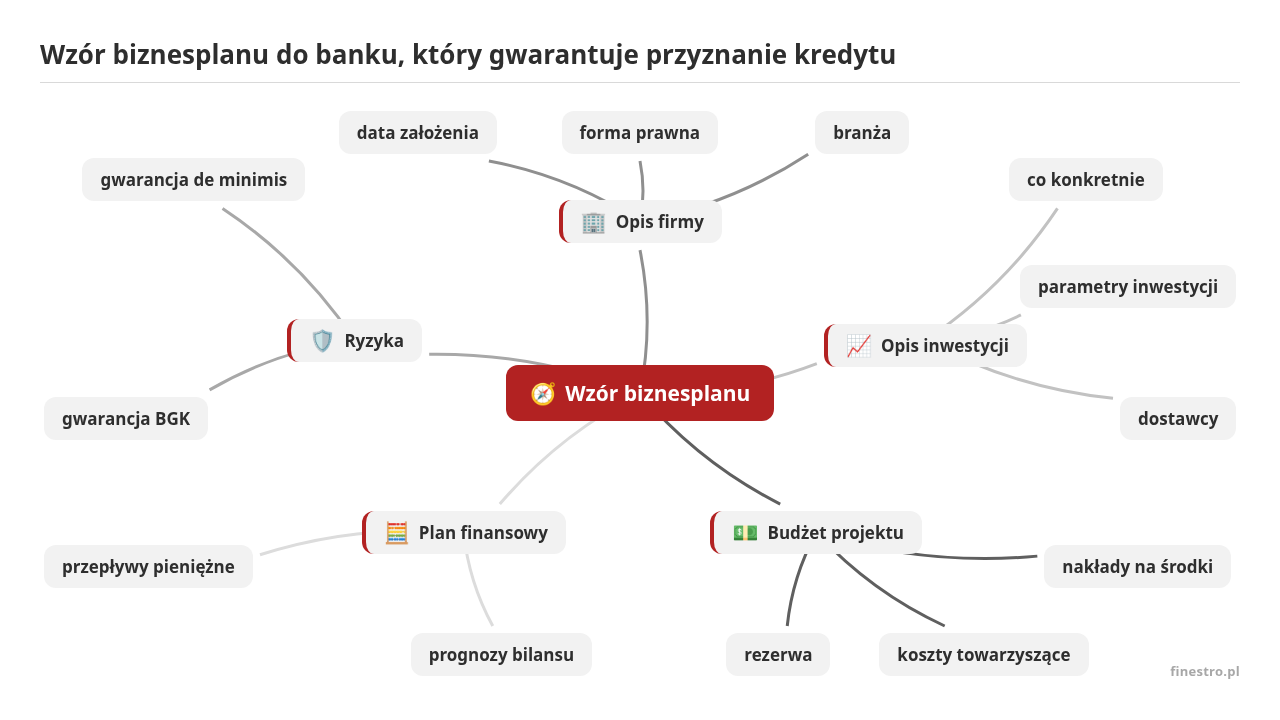
Bazowy szkielet biznesplanu dla banku wynika z wzorów stosowanych w materiałach unijnych oraz polskich poradnikach, między innymi PARP (PARP, 2019; Komisja Europejska, 2010).
Struktura jest uniwersalna, ale to poziom szczegółu w każdej sekcji decyduje, czy bank uzna dokument za wiarygodny.
Typowy dokument obejmuje:
Protip finestro.pl: dopasuj rozmiar dokumentu do skali projektu. Przy kredycie na zakup jednej maszyny sens ma krótszy dokument z mocnym planem finansowym. Przy budowie nowego zakładu lepiej przygotować pełny biznesplan z rozbudowaną analizą rynku, bo bank porówna ryzyko projektu z typowymi inwestycjami w branży.
Z perspektywy analityka najważniejsza część dokumentu to prognozy finansowe. Komisja Europejska rekomenduje, aby biznesplany MŚP zawierały projekcje bilansu i rachunku zysków i strat oparte na historii z ostatnich 2 lat oraz prognozie na kolejne 2 lata, wraz ze scenariuszami pokazującymi wpływ różnych warunków na zdolność do obsługi długu (Komisja Europejska, 2010). Plan finansowy powinien uwzględniać prognozowane przychody z sezonowością, koszty operacyjne po wprowadzeniu inwestycji, amortyzację nowego majątku oraz harmonogram spłaty rat kapitałowych i odsetkowych.
Sprawdź to na prostym przykładzie z własnymi liczbami. Firma planuje kredyt inwestycyjny na 1,5 mln zł na 10 lat. Rata kapitałowa w równych częściach wynosi 150 tys. zł rocznie, czyli 12,5 tys. zł miesięcznie, do czego trzeba dodać odsetki od aktualnego salda zadłużenia. Jeśli inwestycja ma podnieść EBITDA firmy z 400 tys. zł do 600 tys. zł rocznie, warto sprawdzić, czy nowa EBITDA pokrywa raty kapitałowe z bezpiecznym marginesem, na przykład co najmniej dwukrotnie, a nie tylko „na styk”. Taki margines analitycy nazywają wskaźnikiem pokrycia obsługi długu i to on, nie sama treść opisowa biznesplanu, decyduje o realności projektu w oczach banku.
Protip finestro.pl: przed spisaniem liczb do dokumentu zrób osobny arkusz kalkulacyjny z trzema scenariuszami: ostrożnym, bazowym i ambitnym. Dopiero potem przenieś uporządkowane wyniki do biznesplanu, bo ułatwia to rozmowę z bankiem, gdy trzeba szybko pokazać wpływ zmiany założeń na zdolność do spłaty.
Bank ocenia nie tylko zdolność kredytową, ale też zabezpieczenia, a firmy z sektora MŚP często nie mają wystarczającego majątku pod hipotekę czy zastaw. W Polsce podstawowym narzędziem uzupełniającym jest gwarancja de minimis BGK, która zabezpiecza część kapitału kredytu obrotowego lub inwestycyjnego. Gwarancja nie obejmuje odsetek ani prowizji, dotyczy wyłącznie niespłaconego kapitału.
| Parametr | Gwarancja de minimis | Biznesmax Plus |
|---|---|---|
| Zakres zabezpieczenia kapitału | do 60 proc. | do 80 proc. |
| Maksymalna kwota gwarancji | do 5 mln zł | do 2,5 mln euro |
| Maksymalny okres | 120 miesięcy | do 20 lat |
| Przeznaczenie | kredyt obrotowy i inwestycyjny | projekty innowacyjne i ekologiczne |
(BGK, 2026)
Łączny limit pomocy de minimis dla jednej firmy wynosi 300 tys. euro w okresie trzech lat podatkowych, co wynika z unijnych regulacji i jest potwierdzone w materiałach BGK (BGK, 2026). Biznesplan jest załącznikiem do wniosku o gwarancję, bo BGK ocenia projekt przez pryzmat zasad pomocy publicznej i wymogów efektywności. Dobrze przygotowany dokument realnie zwiększa szansę, że bank skieruje kredyt do objęcia gwarancją.
Protip finestro.pl: jeśli twoja firma ma ograniczone zabezpieczenia majątkowe, zapytaj o gwarancję BGK już na etapie pierwszej rozmowy z doradcą kredytowym, zanim skończysz pisać biznesplan. Ułatwi to dopasowanie struktury finansowania w sekcji o źródłach kapitału.
Nawet solidnie wyglądający dokument bywa odrzucany przez powtarzające się wady:
Analityk wychwytuje te błędy szybko, bo porównuje twoje liczby z danymi branżowymi, które ma pod ręką.
Żaden wzór dokumentu sam w sobie nie gwarantuje kredytu, bo decyzja zależy od kondycji finansowej firmy, jakości zabezpieczeń, polityki ryzyka konkretnego banku i otoczenia gospodarczego, na które przedsiębiorca nie ma wpływu. Uczciwa obietnica brzmi inaczej: dobrze przygotowany biznesplan istotnie zwiększa szanse na pozytywną decyzję, porządkuje argumenty pod kątem oceny banku i BGK, a przy tym skraca czas analizy, bo ułatwia pracę analitykowi kredytowemu.
Raport OECD dotyczący finansowania MŚP wskazuje, że jakość informacji przekazywanych bankom wpływa na ocenę ryzyka i koszt finansowania, choć konkretne liczby różnią się między krajami (OECD, Financing SMEs and Entrepreneurs, 2024). Masz kontrolę nad jakością biznesplanu, kompletnością danych finansowych i doborem zabezpieczeń. Nie masz kontroli nad polityką kredytową konkretnego banku, poziomem stóp procentowych NBP czy ogólnym stanem gospodarki. Skup się na tym, co realnie zależy od ciebie, bo to jedyna część procesu, na którą masz wpływ przed złożeniem wniosku.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Większość przedsiębiorców z sektora MŚP patrzy głównie na dwie rzeczy: miesięczną ratę i kwotę wykupu….

Dobrze zaplanowana **strategia budowania historii kredytowej** nowej spółki z o.o. zaczyna się już przy rejestracji…
W 2026 roku crowdfunding udziałowy przestał być ciekawostką – to dziś pełnoprawna alternatywa dla bankowych…