
Redaktor
W 2027 roku przedsiębiorcę na dużym ZUS-ie czeka wydatek co najmniej 2497,65 zł miesięcznie, i to tylko jedna z pięciu zmian, które czekają właścicieli firm: KSeF dla mikrofirm z odroczonymi karami, nowe limity CO2 w leasingu, tani kapitał z PARP na cyfryzację oraz koniec raportowania krajowych schematów podatkowych. Każda z nich zmienia realny koszt prowadzenia biznesu, więc policz, co to znaczy dla twojej firmy.
Rząd przyjął projekt ustawy budżetowej na 2027 rok, dzięki czemu znamy już prognozowane przeciętne wynagrodzenie w gospodarce narodowej, od którego liczy się składki przedsiębiorców. Ma ono wynieść 10 033 zł brutto (RMF24, 2026). Podstawa wymiaru składek na tak zwanym dużym ZUS-ie to 60 proc. tej kwoty, czyli 6019,80 zł.
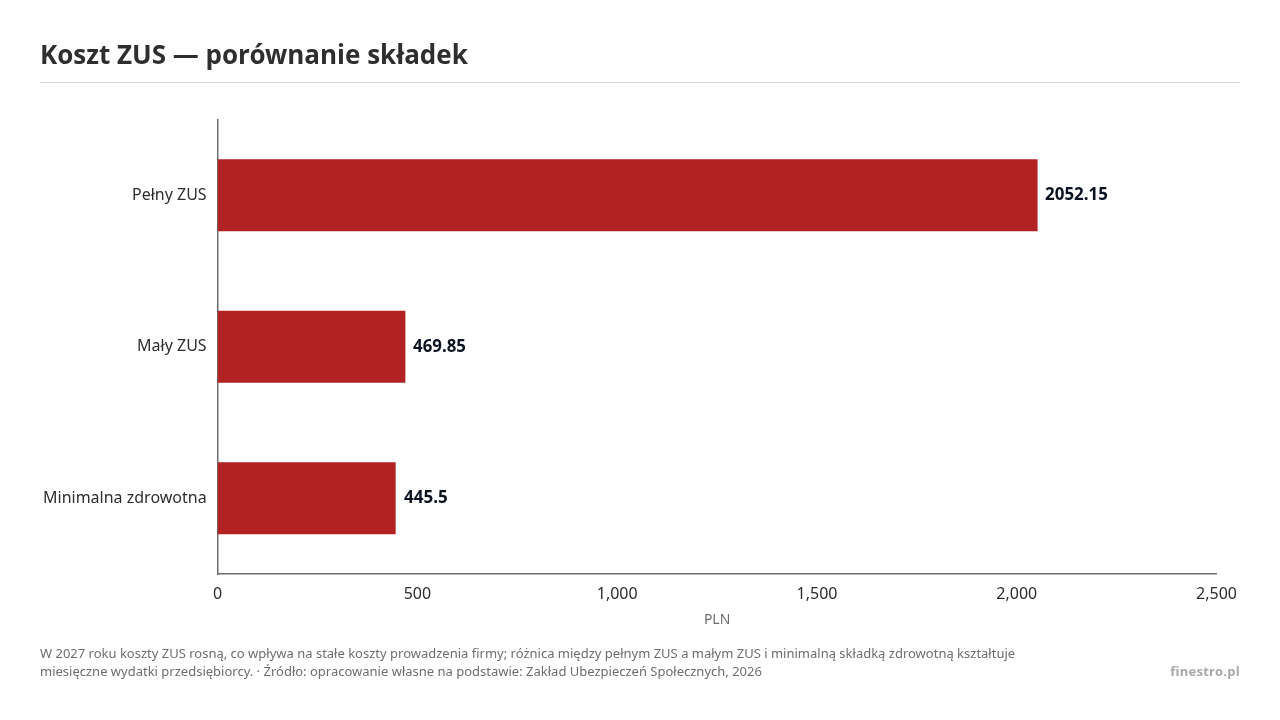
Pełne składki społeczne po raz pierwszy w historii przekroczą psychologiczną barierę dwóch tysięcy złotych. Wyniosą 2052,15 zł miesięcznie, czyli o ponad 125 zł więcej niż w 2026 roku (inFakt, 2026). Do tego dochodzi obowiązkowa składka zdrowotna, powiązana z płacą minimalną, która w 2027 roku wzrośnie do 4950 zł brutto, co oznacza minimalną składkę zdrowotną w wysokości 445,50 zł miesięcznie (Biznes Wprost, 2026).
| Kategoria | Kwota miesięczna w 2027 r. |
|---|---|
| Pełny ZUS (bez zdrowotnej) | 2052,15 zł |
| Mały ZUS (bez zdrowotnej) | 469,85 zł |
| Minimalna składka zdrowotna | 445,50 zł |
| Łącznie na dużym ZUS-ie | 2497,65 zł |
Przedsiębiorca na dużym ZUS-ie zapłaci więc co najmniej 2497,65 zł miesięcznie, czyli blisko 30 tysięcy złotych rocznie, niezależnie od tego, czy w danym miesiącu wystawi jakąkolwiek fakturę. Osoby korzystające z małego ZUS-u w pierwszych 24 miesiącach działalności zapłacą 469,85 zł, czyli o 13,67 zł więcej niż rok wcześniej. Osoby korzystające z małego ZUS-u w pierwszych 24 miesiącach działalności zapłacą 469,85 zł, czyli o 13,67 zł więcej niż rok wcześniej.
Porada finestro.pl: nie licz podwyżki ZUS jako czystej straty. Składki społeczne i Fundusz Pracy odliczasz od dochodu, więc część uderzenia amortyzuje niższy podatek. Przy podatku liniowym 19 proc. wzrost dużego ZUS-u o 125,39 zł miesięcznie zmniejsza podatek o 23,82 zł, więc z twojej kieszeni realnie ubywa 101,57 zł, nie 125 zł. Zaktualizuj cenniki na 2027 rok już teraz, wliczając ten wyższy koszt stały w marżę. Na ryczałcie pamiętaj, że odliczasz 50 proc. zapłaconych składek zdrowotnych, co również obniża realny koszt.
Od 1 stycznia 2027 roku Krajowy System e-Faktur staje się obowiązkowy również dla mikroprzedsiębiorców, czyli firm ze sprzedażą zafakturowaną do 10 000 zł miesięcznie. Ministerstwo Finansów ogłosiło jednak, że kary finansowe za błędy w KSeF, które miały wynosić do 100 proc. podatku wykazanego na fakturze, wejdą w życie rok później, od 1 stycznia 2028 roku (Business Insider, 2026; RMF24, 2026).
To nie zwalnia z obowiązku wystawiania faktur ustrukturyzowanych. Krajowa Administracja Skarbowa zamiast automatycznych mandatów wdroży procedurę przypomnień, a przy braku reakcji przedsiębiorcy przeprowadzi czynności sprawdzające i kontrole rzetelności rozliczeń (Kancelaria Graś i Wspólnicy, 2026). Ważniejsza konsekwencja dotyczy relacji z kontrahentami: faktura wystawiona poza KSeF tam, gdzie system już obowiązuje, nie będzie uznawana za fakturę ustrukturyzowaną, a to może kosztować cię zamówienia. Kontrahent może mieć wtedy problem z odliczeniem VAT i zaliczeniem wydatku do kosztów.
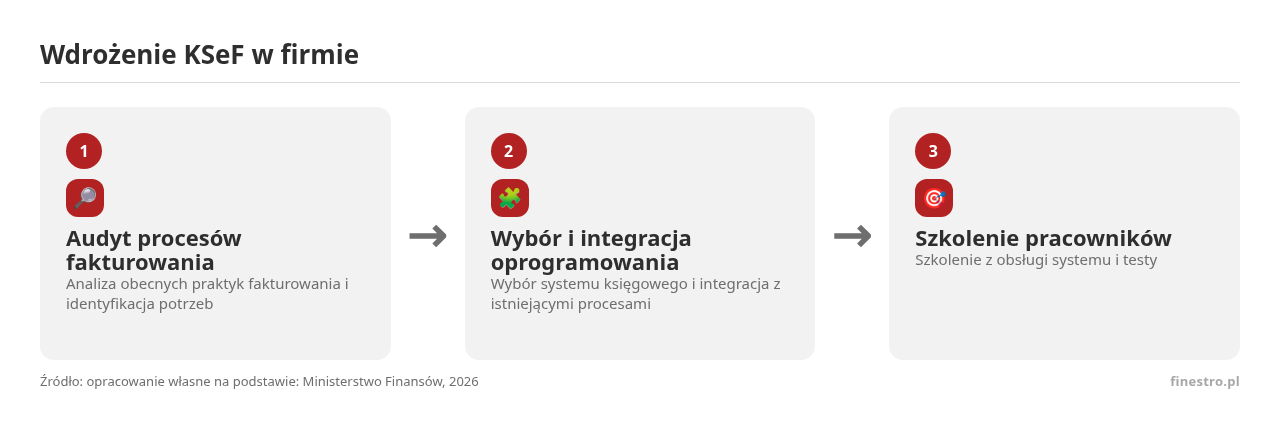
Porada finestro.pl: wykorzystaj rok 2027 jako bezpieczną „piaskownicę” do testowania procesów. Skoro kary są odroczone, błędy techniczne czy opóźnienia w wysyłce faktur nie będą cię kosztować od razu setek złotych. Skontaktuj się z biurem rachunkowym i dostawcą oprogramowania już teraz. Przy wyborze programu do fakturowania sprawdź trzy rzeczy:
- czy system automatycznie pobiera faktury kosztowe z KSeF,
- czy weryfikuje status wysyłki, czyli urzędowe potwierdzenie odbioru (UPO),
- czy pozwala nadawać uprawnienia pracownikom bez logowania przez Profil Zaufany za każdym razem.
Dobry program księgowy to teraz pierwsza linia obrony przed problemami z kontrahentami.
Od 1 stycznia 2026 roku limity kosztów podatkowych dla samochodów osobowych zależą od emisji CO2, nie tylko od ceny auta (Solvis.pl, 2026). Skończyły się czasy, gdy każde auto spalinowe do 150 tysięcy złotych można było w całości wrzucić w koszty.
| Typ pojazdu | Limit kosztowy |
|---|---|
| Spalinowe i hybrydy, emisja od 50 g CO2/km | 100 000 zł |
| Spalinowe i hybrydy, emisja poniżej 50 g CO2/km (najczęściej plug-in) | 150 000 zł |
| Elektryczne i wodorowe | 225 000 zł |
Większość standardowych aut spalinowych i tak zwanych miękkich hybryd wpada w najniższy próg 100 000 zł (Poradnik Przedsiębiorcy, 2026). Jeśli weźmiesz w leasing droższe auto z tej kategorii, znaczna część raty kapitałowej nie będzie kosztem uzyskania przychodu, co podnosi realny koszt posiadania pojazdu.
Porada finestro.pl: sprawdź w świadectwie homologacji dokładną emisję CO2 przed podpisaniem umowy. Przykład na liczbach: kupujesz auto spalinowe o emisji 130 g/km za 150 000 zł netto, VAT wynosi 34 500 zł. Przy użytku mieszanym odliczasz 50 proc. VAT, czyli 17 250 zł, a druga połowa powiększa wartość auta dla celów podatku dochodowego. Wartość do wyliczenia proporcji to 150 000 zł plus 17 250 zł, czyli 167 250 zł. Limit dla tego auta to 100 000 zł, więc proporcja wynosi 100 000 podzielone przez 167 250, co daje 59,79 proc. Tylko taką część kapitałowej części każdej raty i nieodliczonego VAT-u wrzucisz w koszty firmy. Zanim podpiszesz umowę, policz, czy hybryda plug-in z emisją poniżej 50 g/km, mimo wyższej raty, nie wyjdzie taniej po uwzględnieniu wyższego limitu i większej tarczy podatkowej.
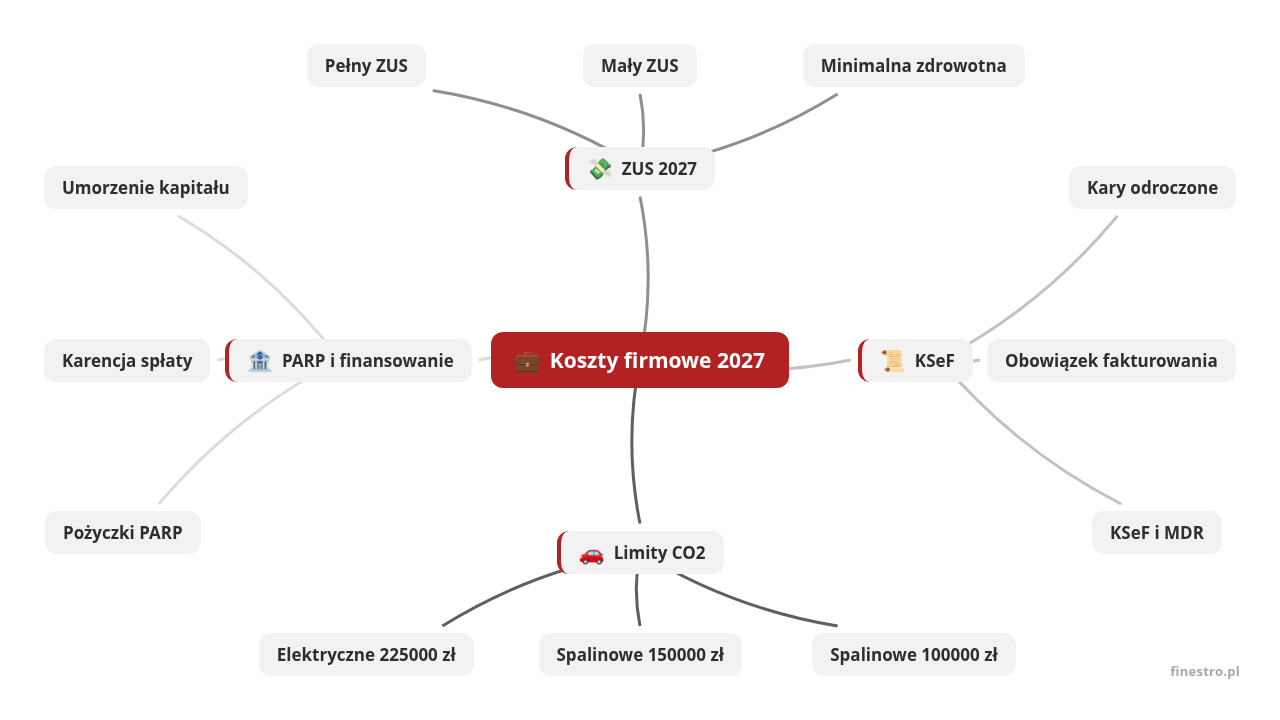
Polska Agencja Rozwoju Przedsiębiorczości wraz z Ministerstwem Funduszy i Polityki Regionalnej uruchomiła we wrześniu 2026 roku fundusz pożyczkowy o łącznej wartości blisko 800 mln zł, z czego pierwsza transza to 500 mln zł (Infor.pl, 2026; ITwiz, 2026). Środki są przeznaczone na cyfryzację, automatyzację, robotyzację i inwestycje zmniejszające zużycie energii, w tym systemy ERP, rozwiązania oparte na sztucznej inteligencji, chmurę obliczeniową i termomodernizację.
Warunki wyróżniają się na tle rynku kredytowego:
Przy obecnych warunkach rynkowych taki pieniądz jest praktycznie darmowy, a mechanizm umorzenia sprawia, że firma może realnie zyskać na samym finansowaniu.
Porada finestro.pl: to dobry moment na wdrożenie nowoczesnego oprogramowania do zarządzania albo automatyzację procesów księgowych i magazynowych. Zamiast wydawać gotówkę z bieżących obrotów lub brać droższy kredyt komercyjny, sprawdź warunki pożyczki z PARP. Skonsultuj się z doradcą unijnym przy przygotowaniu biznesplanu, bo od jego jakości zależy, czy uzyskasz umorzenie części kapitału.
Od 1 października 2026 roku wchodzą w życie zmiany w Ordynacji podatkowej, które zdejmują z przedsiębiorców i księgowych sporą część biurokracji związanej z raportowaniem schematów podatkowych, czyli MDR (Prawo.pl, 2026). Do tej pory polskie przepisy należały do najbardziej restrykcyjnych w Europie i wymagały raportowania zarówno uzgodnień transgranicznych, jak i czysto krajowych optymalizacji, na przykład nietypowej struktury leasingowej czy zmiany formy opodatkowania (LEX, 2026).
Nowelizacja likwiduje obowiązek raportowania krajowych schematów podatkowych i ogranicza go wyłącznie do uzgodnień transgranicznych. Znika też obowiązek posiadania wewnętrznej procedury MDR i składania informacji MDR-2. Informacja MDR-3 będzie składana raz w roku, do końca czwartego miesiąca po zakończeniu roku podatkowego, i będzie mógł to zrobić pełnomocnik firmy.
Porada finestro.pl: jeśli działasz wyłącznie na rynku polskim i nie dokonujesz transferów z podmiotami zagranicznymi, od października możesz zapomnieć o karach za niezgłoszenie krajowego schematu. Upewnij się jednak u doradcy podatkowego, czy płatności za licencje do zagranicznej spółki matki albo transakcje z podmiotami powiązanymi za granicą nie kwalifikują się jako schemat transgraniczny, bo ten rygor pozostaje bez zmian.
Raportowanie ESG teoretycznie dotyczy dużych spółek zobowiązanych przez unijną dyrektywę CSRD, ale w praktyce uderza też w mniejszych podwykonawców, od których korporacje zaczęły wymagać danych o śladzie węglowym, zużyciu wody czy polityce równościowej. 21 września 2026 roku w Dzienniku Urzędowym UE opublikowano rozporządzenie Komisji Europejskiej wprowadzające uproszczone standardy raportowania dla małych i średnich firm, znane jako VSME (Forsal.pl, 2026).
Przepisy wchodzą w życie w listopadzie 2026 roku i będą stosowane od 1 stycznia 2027 roku. Wprowadzają mechanizm limitu informacji w łańcuchu wartości, dzięki któremu duży kontrahent będzie mógł żądać od mniejszego dostawcy tylko ściśle określonych, uproszczonych danych, bez pełnych raportów wymagających zewnętrznego audytu. Mechanizm limitu informacji w łańcuchu wartości chroni małych dostawców przed żądaniem pełnych raportów ESG od dużych kontrahentów.
Porada finestro.pl: jeśli współpracujesz z dużymi korporacjami jako dostawca lub podwykonawca, od 2027 roku prawo unijne chroni cię przed nadmiernymi żądaniami informacyjnymi. Jeśli otrzymasz rozbudowaną ankietę ESG, masz prawo powołać się na standardy VSME i dostarczyć podstawowe dane, na przykład proste zestawienie zużycia energii elektrycznej i paliwa. Zaoszczędzi to czas, który możesz przeznaczyć na prowadzenie biznesu, nie na wypełnianie formularzy.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Pierwsza połowa września 2026 roku przynosi przedsiębiorcom sześć terminów, które trzeba wpisać w kalendarz: koniec…
Miniony tydzień obfitował w wydarzenia, które realnie wpływają na codzienność polskich przedsiębiorców. Decyzje RPP, nowe…

Kryzys płynności – 46,2 mld zł zamrożonych w zatorach Raport „Skaner MŚP" opublikowany 30 kwietnia…
