
Redaktor
13,3 mln kart zapisanych w Google Pay i Apple Pay oraz 1 559 mln transakcji w drugim półroczu 2024 roku pokazują, że płatność odciskiem palca stała się w Polsce codziennością. Dla firmy liczy się jednak coś innego: czy odblokowanie telefonu biometrią zmienia rozliczenie transakcji i kto wtedy odpowiada za dane klienta. Trzy modele biometrii w płatnościach różnią się poziomem ryzyka i wymogami RODO, a koszt wdrożenia terminala biometrycznego w małym punkcie usługowym da się policzyć na konkretnym przykładzie.
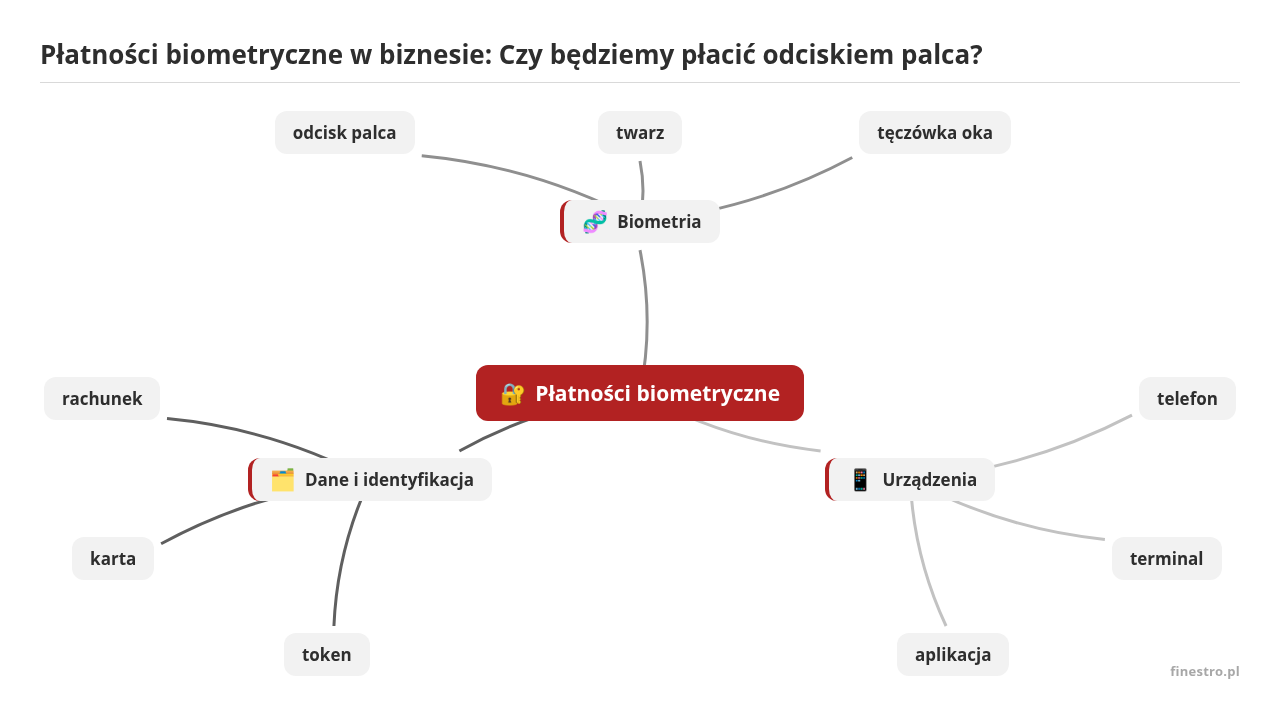
Płatność biometryczna wykorzystuje cechę fizyczną albo behawioralną człowieka, żeby potwierdzić, że transakcję zleca właściwa osoba. Najczęściej chodzi o rozpoznawanie twarzy, odcisk palca, tęczówkę oka albo głos. Sama cecha biometryczna potwierdza tożsamość klienta i zatwierdza operację. Nie zastępuje rachunku bankowego, karty ani systemu płatniczego.
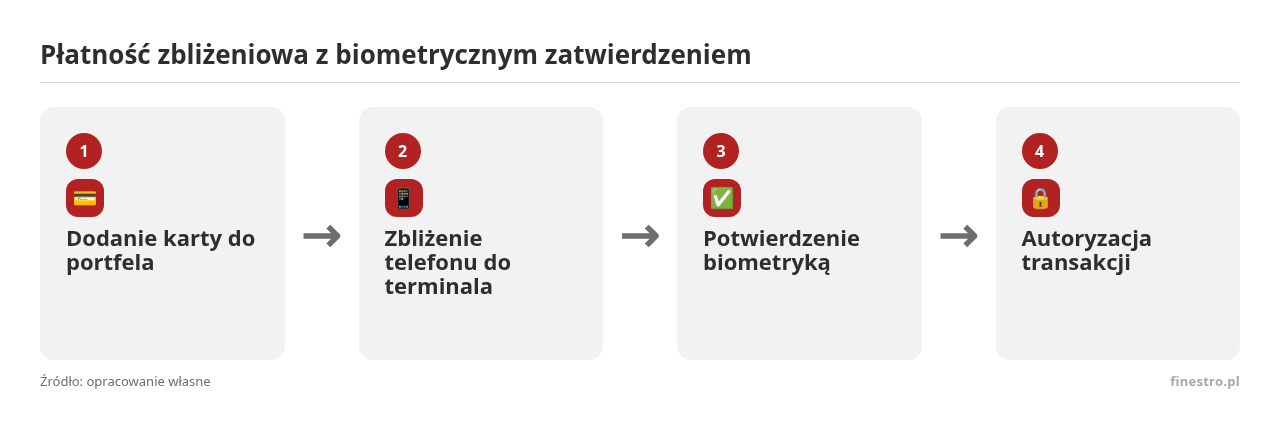
W praktyce „płatność odciskiem palca” może oznaczać kilka różnych rzeczy: zatwierdzenie płatności kartą zapisaną w telefonie, potwierdzenie przelewu w aplikacji bankowej, autoryzację zakupu w sklepie internetowym albo identyfikację klienta przy specjalnym terminalu. To rozróżnienie ma znaczenie dla przedsiębiorcy, bo klient odblokowujący telefon odciskiem palca nie przekazuje tego odcisku sprzedawcy. Biometrię obsługuje wtedy urządzenie i system operacyjny, a sklep otrzymuje potwierdzenie transakcji podobne do tego, jakie dostaje przy płatności kartą.
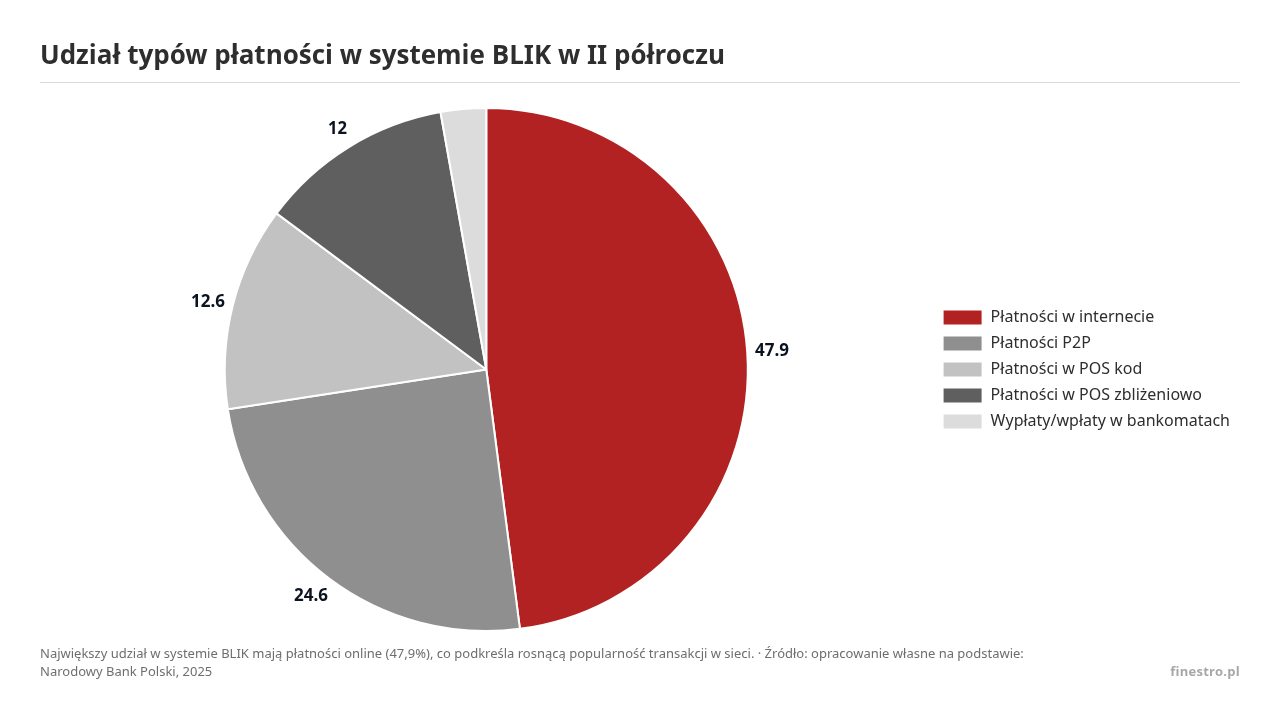
Skala tego zjawiska w Polsce jest już wymierna. Na koniec 2024 roku w usługach takich jak Google Pay i Apple Pay zarejestrowanych było 13,3 mln kart, a w drugim półroczu 2024 roku wykonano nimi 1 559 mln transakcji (Narodowy Bank Polski, 2025). Biometria w polskich płatnościach jest codziennym elementem obsługi telefonu, którym klient płaci.
Rozwój płatności biometrycznych trzeba oceniać na tle infrastruktury, która już działa. Na koniec 2024 roku karty z funkcją zbliżeniową stanowiły 97,5 proc. wszystkich kart płatniczych wydanych w Polsce, a wszystkie terminale POS obsługiwały płatności zbliżeniowe, które odpowiadały za 97,6 proc. liczby bezgotówkowych transakcji kartowych (Narodowy Bank Polski, 2025).
Dla firmy oznacza to, że biometria będzie raczej kolejną warstwą zatwierdzania płatności niż całkowicie nowym sposobem rozliczeń. Klient:
Technicznie transakcja opiera się nadal na rachunku, karcie i sieci kartowej. W drugim półroczu 2024 roku kartami wykonano w Polsce 5,5 mld transakcji o wartości 670,5 mld zł, z czego 95,5 proc. liczby dotyczyło płatności bezgotówkowych (Narodowy Bank Polski, 2025). Polski klient jest już przyzwyczajony do szybkiego zatwierdzania operacji, więc biometria musi konkurować wygodą i bezpieczeństwem, nie samą nowością.
Porada finestro.pl: jeśli prowadzisz sklep, punkt usługowy albo sprzedaż mobilną, sprawdź najpierw, czy Twój terminal obsługuje płatności zbliżeniowe telefonem i zegarkiem. Dla większości klientów to praktyczniejszy etap niż inwestowanie w osobny terminal biometryczny. Warto przy tej okazji zerknąć, jak nowoczesna bankowość firmowa rozlicza takie transakcje bez dodatkowych opłat za przelewy.
W środowisku biznesowym biometria pojawia się w trzech głównych wariantach:
Przykładem trzeciego modelu jest polskie rozwiązanie PayEye, które wykorzystuje biometrię tęczówki oka i twarzy. Na koniec 2024 roku można było z niego korzystać w 13 punktach handlowo-usługowych w Polsce i w 7 punktach w Stanach Zjednoczonych (Narodowy Bank Polski, 2025). Taka niewielka skala pokazuje, że rozwiązanie jest wciąż na etapie pilotażu.
| Model | Gdzie działa biometria | Co musi mieć firma | Ryzyko dla firmy |
|---|---|---|---|
| telefon klienta | w urządzeniu klienta | terminal zbliżeniowy lub bramka płatnicza | niewielkie, firma zwykle nie przetwarza biometrii |
| przy aplikacji bankowej | w aplikacji i urządzeniu klienta | obsługa przelewu lub płatności mobilnej | zależność od banku i dostawcy płatności |
| terminal biometryczny | w punkcie sprzedaży lub infrastrukturze dostawcy | specjalny sprzęt, procedury i zgody | wysokie wymagania dotyczące danych i bezpieczeństwa |
RODO definiuje dane biometryczne jako informacje wynikające ze specjalnego przetwarzania cech fizycznych, fizjologicznych lub behawioralnych, które pozwalają jednoznacznie zidentyfikować osobę, na przykład obraz twarzy albo dane daktyloskopijne (Parlament Europejski i Rada Unii Europejskiej, 2016). Dane te należą do szczególnych kategorii danych osobowych, a ich przetwarzanie jest co do zasady zabronione, jeśli nie zachodzi jedna z przesłanek z art. 9 ust. 2 RODO.
Przed wdrożeniem jakiegokolwiek rozwiązania biometrycznego firma musi ustalić:
Przy dużej skali przetwarzania szczególnych kategorii danych może być konieczna ocena skutków dla ochrony danych, opisująca operacje, cel, proporcjonalność i zabezpieczenia (Parlament Europejski i Rada Unii Europejskiej, 2016). Jeśli odcisk palca jest przetwarzany wyłącznie lokalnie przez telefon klienta, firma zwykle nie przejmuje roli administratora biometrii, ale ostateczna ocena zależy od architektury konkretnej usługi.
Porada finestro.pl: przed podpisaniem umowy poproś dostawcę o prosty schemat przepływu danych. Jeśli nie potrafi jasno odpowiedzieć, czy do firmy trafia obraz odcisku, szablon czy tylko wynik autoryzacji, rozwiązanie wymaga dodatkowej analizy prawnej.
Biometria ogranicza ryzyko przejęcia hasła czy kodu PIN, ale tworzy inny problem. Hasło można wymienić po wycieku. Odcisku palca, twarzy czy tęczówki nie da się wymienić. Bezpieczny system powinien przechowywać zabezpieczony szablon albo token, a nie surowy obraz odcisku.
Firma powinna sprawdzić u dostawcy:
Dane NBP pokazują, że w drugim półroczu 2024 roku oszustwa kartowe stanowiły 0,003 proc. liczby i 0,007 proc. wartości wszystkich transakcji kartowych, a wśród nich 50,5 proc. liczby i 47,7 proc. wartości dotyczyło kradzieży danych karty (Narodowy Bank Polski, 2025). Dane te obejmują cały rynek kart płatniczych, a biometrii dotyczą tylko częściowo. Pokazują jednak, że ochrona danych uwierzytelniających pozostaje głównym problemem. Biometria nie eliminuje oszustw socjotechnicznych, w których przestępca nakłania kogoś do zatwierdzenia operacji na własnym urządzeniu.
Biometria może przyspieszyć obsługę klienta, ograniczyć problem zapominanych kodów i ułatwić płatności cykliczne. Nie musi jednak obniżyć kosztów, bo firma płaci za terminal, bramkę, integrację i utrzymanie aplikacji. Przy małym obrocie koszt wdrożenia może przewyższyć korzyści z krótszej obsługi.
Weźmy przykładowy punkt usługowy z 1 200 transakcjami miesięcznie i średnią wartością transakcji 80 zł, co daje obrót 96 000 zł. Jeśli biometryczne zatwierdzenie skróci obsługę o 8 sekund na transakcję, firma odzyskuje 9 600 sekund, czyli około 160 minut w miesiącu. To nie jest automatyczna oszczędność pracy: korzyść pojawi się dopiero, gdy krótsza obsługa pozwoli przyjąć więcej klientów albo zmniejszyć obciążenie personelu. Do tej kalkulacji trzeba jeszcze dodać miesięczną opłatę za rozwiązanie i koszt integracji z kasą.
Porada finestro.pl: powtórz to wyliczenie na własnej liczbie transakcji i średniej wartości koszyka, zanim podpiszesz umowę z dostawcą terminala biometrycznego. Dopiero porównanie odzyskanego czasu z realnym kosztem miesięcznym pokazuje, czy inwestycja się zwraca.
Największe przeszkody mają charakter organizacyjny i rynkowy, nie technologiczny. Osobny terminal biometryczny i integracja z kasą bywają nieuzasadnione przy małym obrocie, a firma może uzależnić sprzedaż od jednego dostawcy, banku czy platformy technologicznej. Warto sprawdzić warunki rozwiązania umowy i procedurę awaryjną, zanim podobne pytania zadasz sobie przy okazji innego wdrożenia, o czym piszemy przy przyszłości licencji SaaS.
Jeśli tylko część klientów korzysta z biometrii, firma musi utrzymać tradycyjne karty, BLIK, przelewy i gotówkę. Trzeba też liczyć się z błędami czytnika: mokry palec, rękawiczka czy słabe światło mogą zablokować autoryzację, jeśli nie ma alternatywy. W Polsce szybciej rozwijają się rozwiązania mobilne niż specjalistyczne terminale biometryczne. Na koniec 2024 roku działało około 49 tysięcy aplikacji SoftPOS, pozwalających przyjmować płatności na smartfonie z modułem NFC (Narodowy Bank Polski, 2025).
Na koniec dodam, że bariery organizacyjne i rynkowe często decydują o opłacalności wdrożenia biometrii w małych firmach.
Najbardziej prawdopodobny scenariusz dla Polski i Unii Europejskiej zakłada stopniowe rozszerzanie biometrii jako sposobu potwierdzania płatności, bez szybkiego zastąpienia kart i telefonów jednym odciskiem palca. Odcisk palca pozostanie przede wszystkim metodą lokalnego uwierzytelnienia w urządzeniu klienta, więc firma nie musi budować własnej bazy danych biometrycznych.
Płatności oparte na bezpośredniej identyfikacji twarzą, tęczówką czy palcem mogą rozwijać się w wybranych miejscach, takich jak transport, wydarzenia czy zamknięte systemy firmowe, ale ich upowszechnienie zależy od zaufania klientów, jasnych zasad ochrony danych i kosztu urządzeń. Zanim podpiszesz umowę z jakimkolwiek dostawcą, sprawdź, czy potrafi na piśmie odpowiedzieć, gdzie przechowuje dane, jak wygląda alternatywna metoda płatności i kto odpowiada za błędną autoryzację. Na obecnym etapie biometria w polskim biznesie uzupełnia istniejące metody płatności, nie zastępuje ich odrębnym systemem rozliczeń, i nic nie wskazuje na to, żeby ten kierunek miał się szybko zmienić.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Przy pełnym ZUS w 2026 roku, skali podatkowej i minimalnej zdrowotnej przelew wynosi 2 359,30…
Decyzja między ryczałtem a skalą podatkową to dziś kluczowy wybór dla polskich specjalistów IT i…
Właściciel firmy często patrzy tylko na pensję brutto w umowie – i dopiero po czasie…