
Redaktor
Biegły rewident to audytor ustawowy z rejestru KRBR, który bada sprawozdanie finansowe i wydaje opinię, ale nie prowadzi ksiąg ani nie sporządza sprawozdania za firmę. Spółka z o.o. musi poddać się badaniu, gdy w poprzednim roku spełniła 2 z 3 warunków: 50 etatów, 3 125 000 euro aktywów, 6 250 000 euro przychodów. Audytora wybierz do końca III kwartału roku objętego badaniem.
Biegły rewident to osoba wpisana do rejestru prowadzonego przez Krajową Radę Biegłych Rewidentów, uprawniona do wykonywania czynności rewizji finansowej. Unijna dyrektywa nazywa go audytorem ustawowym: osobą fizyczną zatwierdzoną przez właściwe organy państwa członkowskiego do wykonywania badań ustawowych (EUR-Lex, 2026).
Audyt opiera się na próbach. Audytor ustala istotność, czyli poziom, powyżej którego błąd mógłby wpłynąć na decyzje czytelników sprawozdania, i dobiera procedury do ryzyka. Efektem jest opinia bez zastrzeżeń, opinia z zastrzeżeniami, opinia negatywna albo odmowa wyrażenia opinii.
Biegły rewident nie prowadzi ksiąg i nie sporządza sprawozdania za firmę: odpowiada za nie zarząd jako kierownik jednostki (EUR-Lex, 2014). Wokół tej roli narosło kilka nieporozumień:
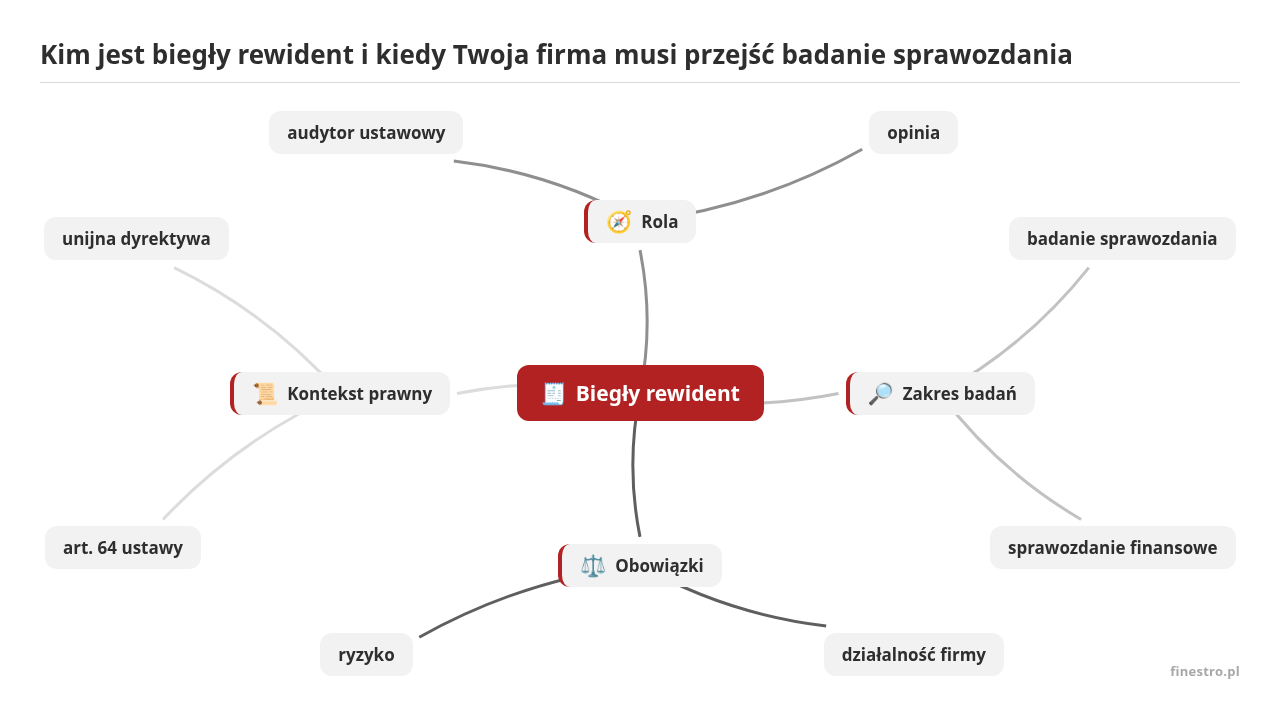
Obowiązek wynika z art. 64 ustawy o rachunkowości i bez względu na wielkość obejmuje m.in.:
Pozostałe jednostki podlegają badaniu, gdy w poprzednim roku obrotowym spełniły co najmniej 2 z 3 kryteriów (Ministerstwo Finansów, 2024):
| Kryterium | Próg |
|---|---|
| średnioroczne zatrudnienie w pełnych etatach | co najmniej 50 osób |
| suma aktywów na koniec roku obrotowego | co najmniej 3 125 000 euro |
| przychody netto ze sprzedaży towarów i produktów | co najmniej 6 250 000 euro |
Progi wzrosły po wdrożeniu unijnych zmian dotyczących wielkości przedsiębiorstw, a starsze materiały w sieci podają jeszcze 2 500 000 euro aktywów i 5 000 000 euro przychodów. Kwoty w euro przeliczasz na złote według zasad z ustawy o rachunkowości.
Audyt bywa też obowiązkiem umownym: może go wymagać bank w umowie kredytowej, regulamin dotacji albo inwestor, nawet jeśli firma nie przekracza progów ustawowych.
Porada finestro.pl: w listopadzie lub grudniu zestaw dane z poprzedniego roku, prognozę bieżącego i formę prawną spółki. Jeśli wychodzi obowiązek badania, od razu zarezerwuj termin u audytora, bo w sezonie wolnych terminów szybko ubywa.
Weźmy spółkę z o.o. z takimi danymi za poprzedni rok:
| Kryterium | Próg | Dane spółki | Spełnione? |
|---|---|---|---|
| zatrudnienie | 50 etatów | 58 etatów | tak |
| aktywa | 3 125 000 euro | 3 400 000 euro | tak |
| przychody netto | 6 250 000 euro | 5 900 000 euro | nie |
Spółka spełnia 2 z 3 warunków, więc powinna zaplanować obowiązkowe badanie. Przed decyzją sprawdź jeszcze właściwy rok obrotowy i przepisy przejściowe.
Podstaw w tej tabeli własne liczby. Dane bierz ze sprawozdania finansowego, nigdy z sumy wpływów na rachunek bankowy, bo ustawa posługuje się konkretnymi kategoriami rachunkowymi.
Skopiuj prompt do czatu AI (np. ChatGPT, Gemini, Claude) i uzupełnij pola w nawiasach. Pamiętaj, żeby nie podawać wrażliwych danych.
Dzięki temu poleceniu sprawdzisz na własnych liczbach, czy spółka przekracza 2 z 3 progów, i ułożysz plan działań na czas, zanim zabraknie terminów u audytorów.
Prowadzę firmę w formie [FORMA PRAWNA]. W poprzednim roku miałem średnio [ZATRUDNIENIE W ETATACH] etatów, aktywa bilansu na poziomie [AKTYWA W EURO] euro i przychody netto ze sprzedaży towarów i produktów [PRZYCHODY W EURO] euro.
Progi obowiązkowego badania sprawozdania to 50 etatów, 3 125 000 euro aktywów i 6 250 000 euro przychodów, a obowiązek powstaje przy spełnieniu 2 z 3 warunków.
Policz, które warunki spełniam i jak blisko jestem każdego progu.
Zapytaj mnie o dane, których brakuje, na przykład o to, skąd wziąć je w sprawozdaniu finansowym.
Zaproponuj 3 warianty rozwoju firmy w najbliższym roku, na przykład nowe zatrudnienie, większa sprzedaż albo inwestycja w majątek, i pokaż, który z nich przesuwa mnie przez próg.
Wskaż, co mam sprawdzić poza progami: rodzaj jednostki, rok obrotowy, umowy kredytowe i warunki dotacji.
Ułóż mi harmonogram od dziś do końca III kwartału: kiedy zebrać oferty audytorów i kiedy podjąć uchwałę o wyborze.Firmę audytorską wybiera się do końca III kwartału roku obrotowego, za który sprawozdanie będzie badane (Ministerstwo Finansów, 2026). Przy roku kalendarzowym audyt za 2026 rok zakontraktujesz najpóźniej do końca września 2026 roku.
Wybory dokonuje organ zatwierdzający sprawozdanie, chyba że umowa spółki lub statut wskazują inny organ. W spółce z o.o. jest to zwykle zgromadzenie wspólników, w spółce akcyjnej walne zgromadzenie. Zarząd podpisuje umowę na podstawie uchwały. Pierwsza umowa o badanie ustawowe musi obejmować co najmniej 2 lata (Ministerstwo Finansów, 2025).
Porada finestro.pl: bardzo tania oferta często oznacza okrojony zespół albo dopłaty za czynności spoza podstawowego zakresu. Poproś każdą firmę o wycenę w godzinach i stawce, wtedy porównasz realny koszt.
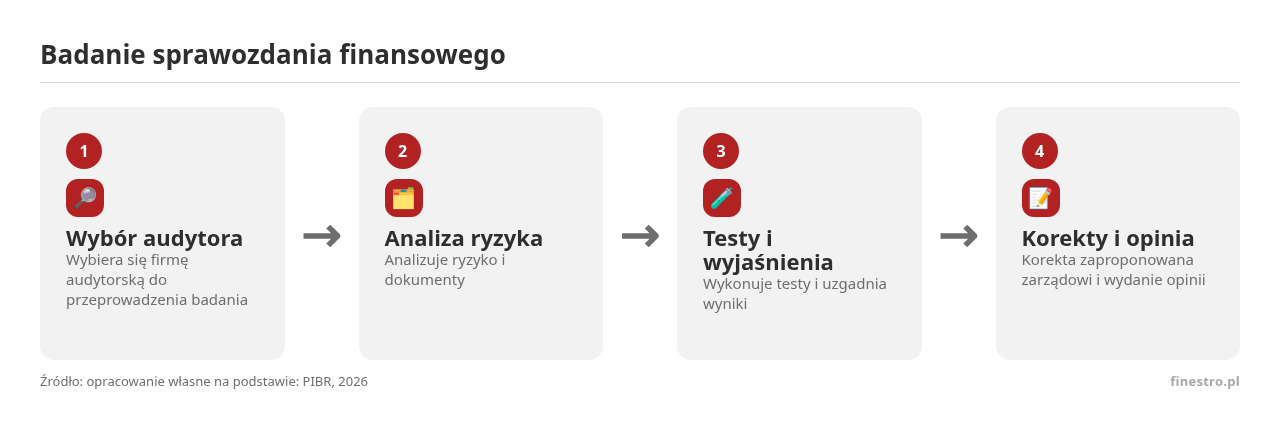
Badanie zwykle przebiega tak:
Biegły rewident nie może sam poprawić ksiąg ani sprawozdania; decyzja o korekcie zawsze należy do zarządu. Przy roku kończącym się 31 grudnia sprawozdanie sporządzasz do 31 marca, a zatwierdzasz do 30 czerwca (Biznes.gov.pl, 2025). W ciągu 15 dni od zatwierdzenia składasz dokumenty do KRS razem ze sprawozdaniem (Biznes.gov.pl, 2024). Sprawozdanie z badania to osobny plik, podpisany kwalifikowanym podpisem elektronicznym (Ministerstwo Finansów, 2026).
Zwykle audytor poprosi o:
Badanie wydłuża przede wszystkim brak dokumentów, a sama liczba transakcji ma mniejsze znaczenie. Pomaga tu automatyzacja obiegu faktur, dzięki której dowody księgowe masz w jednym systemie.
Porada finestro.pl: załóż jeden folder na dokumenty audytowe z podziałem na pozycje z powyższej listy. Uzupełniaj go na bieżąco od stycznia, a nie w tygodniu przed wizytą zespołu.
Przygotowanie do zawodu biegłego rewidenta to co najmniej 3 lata praktyki i aplikacji, a do tego dochodzi czas na egzaminy. Kandydat musi mieć pełną zdolność do czynności prawnych, korzystać z pełni praw publicznych, mieć nieposzlakowaną opinię, ukończone studia wyższe i znać język polski (PIBR, 2026).
Nabór trwa cały rok, a opłata wstępna wynosi 1000 zł (PIBR, 2026). Uprawnienia dają dopiero egzaminy i praktyka wymagane prawem; studia ekonomiczne i kurs przygotowawczy ich nie zastępują.
Mediana miesięcznego wynagrodzenia biegłego rewidenta wynosi 11 620 zł brutto (Wynagrodzenia.pl, 2026). Połowa badanych zarabia od 8 290 do 19 850 zł brutto, a w skali roku mediana daje 11 620 zł × 12 = 139 440 zł brutto. Dane obejmują stanowiska rewidenta i biegłego rewidenta, więc traktuj je orientacyjnie. Kwota zależy od stażu, regionu, wielkości firmy audytorskiej i specjalizacji.
Pensja audytora nie jest ceną badania dla Twojej firmy. Wynagrodzenie za badanie ma odpowiadać pracochłonności i złożoności zlecenia i nie może zależeć od wyniku badania (Ustawa o biegłych rewidentach, 2025). Koszt audytu wpisz do budżetu na kolejny rok obok innych obciążeń, takich jak nowe podatki w 2026 roku.
Porada finestro.pl: przy planowaniu budżetu poproś 2 lub 3 firmy audytorskie o wycenę na podstawie Twojego bilansu i liczby spółek w grupie. Wtedy zobaczysz rzeczywisty koszt badania zamiast zgadywać go z zarobków na rynku pracy.
Podstawowa ścieżka to co najmniej 3 lata praktyki i aplikacji, a do tego dochodzi czas na egzaminy. Składają się na nią roczna praktyka w rachunkowości i aplikacja trwająca co najmniej 2 lata albo sama aplikacja trwająca 3 lata. Kandydat zdaje też 10 pisemnych egzaminów, chyba że dostanie zwolnienia, oraz egzamin dyplomowy (PIBR, 2026). Samo ukończenie studiów ekonomicznych ani kursu nie daje uprawnień, więc w praktyce cały proces zwykle trwa dłużej niż te 3 lata.
Nie może. Jeśli podczas badania wykryje istotny błąd, proponuje zarządowi korektę, a o jej ujęciu decyduje kierownik jednostki. Za prowadzenie ksiąg i sporządzenie sprawozdania odpowiada zarząd, a audytor tylko je ocenia i wydaje opinię.
Wyboru firmy audytorskiej dokonuje organ zatwierdzający sprawozdanie, w spółce z o.o. zwykle zgromadzenie wspólników, a zarząd podpisuje umowę na podstawie uchwały. Przy roku obrotowym równym kalendarzowemu zrób to najpóźniej do końca września roku, którego badanie ma dotyczyć.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kasa fiskalna online kosztuje zwykle od 1600 do 2500 zł brutto za model mobilny, a…
Ryczałt wygrywa z podatkiem liniowym tylko do pewnego udziału kosztów: przy stawce 8,5% do około…
Przy pełnym ZUS w 2026 roku, skali podatkowej i minimalnej zdrowotnej przelew wynosi 2 359,30…