
Redaktor
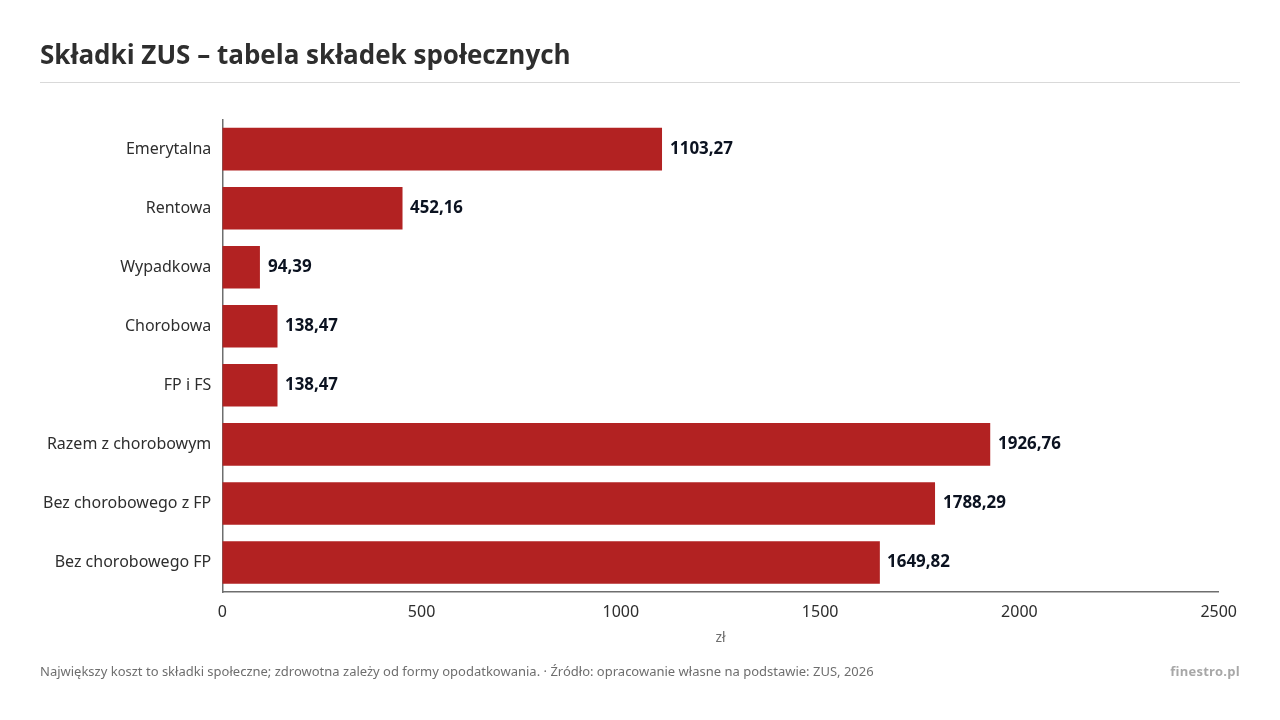
Przy pełnym ZUS w 2026 roku, skali podatkowej i minimalnej zdrowotnej przelew wynosi 2 359,30 zł miesięcznie: 1 926,76 zł składek społecznych z chorobowym i funduszami oraz 432,54 zł zdrowotnej. Kwota z tabeli składek społecznych nie jest całym przelewem, bo zdrowotną doliczasz osobno, a na ryczałcie wejście w drugi próg podnosi zdrowotną z 498,35 zł do 830,58 zł.
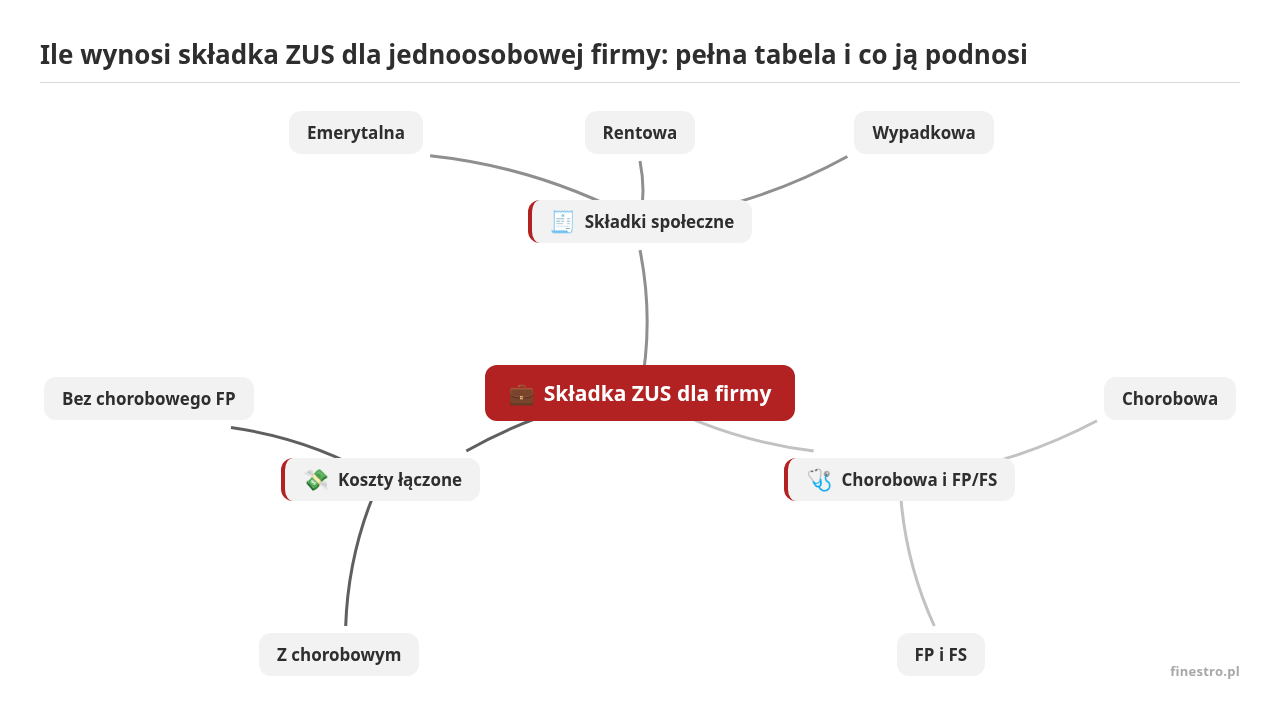
Składka ZUS w jednoosobowej firmie to w praktyce dwa osobne obciążenia. Pierwsze to ubezpieczenia społeczne przedsiębiorcy, które obejmują:
Drugie obciążenie to składka zdrowotna z działalności gospodarczej. Jej wysokość zależy od formy opodatkowania oraz od dochodu albo przychodu. Potoczny „pełny ZUS” oznacza zwykle same składki społeczne na zasadach ogólnych. Zdrowotną zawsze doliczasz osobno, więc kwota z tabeli społecznych nigdy nie jest Twoim całym przelewem.
Ten koszt dotyczy w Polsce wielu osób. Samozatrudnieni bez pracowników stanowili u nas 15% całkowitego zatrudnienia w 2023 roku, wobec 9% w całej Unii Europejskiej (Komisja Europejska, 2025).
Minimalna podstawa wymiaru składek na zasadach ogólnych wynosi w 2026 roku 5 652 zł. To 60% prognozowanego przeciętnego wynagrodzenia, które ustalono na 9 420 zł (ZUS, 2026).
| Rodzaj składki | Stawka | Kwota miesięczna | Charakter |
|---|---|---|---|
| emerytalna | 19,52% | 1 103,27 zł | obowiązkowa |
| rentowa | 8% | 452,16 zł | obowiązkowa |
| wypadkowa | 1,67% | 94,39 zł | obowiązkowa |
| chorobowa | 2,45% | 138,47 zł | dobrowolna |
| Fundusz Pracy i Fundusz Solidarnościowy | 2,45% | 138,47 zł | obowiązkowa, z wyjątkami |
| razem z chorobowym i FP oraz FS | 1 926,76 zł | ||
| razem bez chorobowego, z FP oraz FS | 1 788,29 zł | ||
| razem bez chorobowego i bez FP oraz FS | 1 649,82 zł |
Stawka wypadkowa 1,67% dotyczy przedsiębiorcy, który opłaca składki wyłącznie za siebie i zgłasza do ubezpieczeń nie więcej niż 9 osób (ZUS, 2026). Rezygnacja z chorobowego daje 138,47 zł oszczędności miesięcznie. Tracisz za to ochronę na czas choroby i wpływ tego ubezpieczenia na świadczenia chorobowe i macierzyńskie.
Porada finestro.pl: w budżecie firmy trzymaj dwie osobne pozycje: składki społeczne i składkę zdrowotną. Gdy zmieni się dochód albo forma opodatkowania, przeliczysz tylko jedną z nich, a druga pozostanie stała.
Od lutego 2026 roku minimalna podstawa zdrowotnej na skali i podatku liniowym to 4 806 zł, czyli minimalne wynagrodzenie z 1 stycznia 2026 roku. Za styczeń 2026 roku, ostatni miesiąc poprzedniego roku składkowego, minimum wynosiło 314,96 zł (ZUS, 2026).
| Forma opodatkowania | Podstawa | Składka miesięczna |
|---|---|---|
| skala podatkowa | 9% dochodu z poprzedniego miesiąca | minimum 432,54 zł |
| podatku liniowy | 4,9% dochodu | minimum 432,54 zł |
| ryczałt, przychód do 60 000 zł | 5 537,18 zł | 498,35 zł |
| ryczałt, od 60 000 zł do 300 000 zł | 9 228,64 zł | 830,58 zł |
| ryczałt, powyżej 300 000 zł | 16 611,55 zł | 1 495,04 zł |
| karta podatkowa | 4 806 zł | 432,54 zł |
Progi ryczałtu wynikają z 60%, 100% i 180% przeciętnego wynagrodzenia w sektorze przedsiębiorstw w IV kwartale 2025 roku, które wyniosło 9 228,64 zł (ZUS, 2026; GUS, 2026). Przy niskim dochodzie przedsiębiorca liniowy płaci tyle samo co rozliczający się według skali. Różnica między tymi formami pojawia się dopiero wtedy, gdy dochód przebija minimum. Szerszy przegląd zmian znajdziesz w materiale o tym, jak przygotować firmę na regulacje obowiązujące w 2026 roku.
Żadna z tych ulg nie obniża składki zdrowotnej.
| Ulga | Zakres | Czas trwania | Kwota lub podstawa w 2026 roku |
|---|---|---|---|
| ulga na start | brak własnych składek społecznych | 6 pełnych miesięcy | 0 zł społecznych, zdrowotna według podatku |
| preferencyjny ZUS | społeczne od obniżonej podstawy | 24 pełne miesiące | podstawa 1 441,80 zł, 456,20 zł z chorobowym, 420,87 zł bez chorobowego |
| Mały ZUS Plus | społeczne od podstawy powiązanej z dochodem | 36 miesięcy w ciągu 60 miesięcy | podstawa od 1 441,80 zł do 5 652 zł |
| wakacje składkowe | społeczne oraz FP i FS | 1 wybrany miesiąc w roku | zwolnienie do 1 926,76 zł przy pełnym ZUS z chorobowym |
Dane pochodzą z ZUS i Kancelarii Prezesa Rady Ministrów (ZUS, 2026; Kancelaria Prezesa Rady Ministrów, 2026). Mały ZUS Plus wymaga, by przychód z poprzedniego roku nie przekroczył 120 000 zł, a działalność trwała w tym roku co najmniej 60 dni (Biznes.gov.pl, 2025). O wakacje składkowe wnioskujesz elektronicznie, składając wniosek RWS w eZUS. Limit to 10 osób zgłoszonych do ubezpieczeń w miesiącu przed złożeniem wniosku, łącznie z Tobą (ZUS, 2026).
Ulga na start obniża bieżący koszt, ale przez 6 miesięcy nie odkładasz nic na emeryturę ani na rentę. Preferencyjny ZUS nie przysługuje każdemu, kto rejestruje firmę w CEIDG. Liczy się wcześniejsza działalność oraz to, czy świadczysz byłemu pracodawcy te same usługi, które wykonywałeś na etacie. Zakładając firmę, przemyśl też, jak chronić nazwę firmy, zanim zaczniesz na nią pracować.
Porada finestro.pl: limit 120 000 zł w Małym ZUS Plus sprawdzaj przed końcem roku, na podstawie bieżącej ewidencji przychodów. Jeśli zbliżasz się do progu, wiesz z wyprzedzeniem, że od stycznia możesz wrócić do pełnych składek.
Twoje obciążenie rośnie, gdy wystąpi któryś z tych czynników:
Pełne składki społeczne mogą wzrosnąć, nawet gdy przychód firmy stoi w miejscu. Wystarczy, że rząd przyjmie wyższą prognozę przeciętnego wynagrodzenia na kolejny rok (ZUS, 2026). Na ryczałcie mocniej uderzają progi. Przejście z pierwszego do drugiego podnosi zdrowotną z 498,35 zł do 830,58 zł, czyli o 332,23 zł miesięcznie (ZUS, 2026).
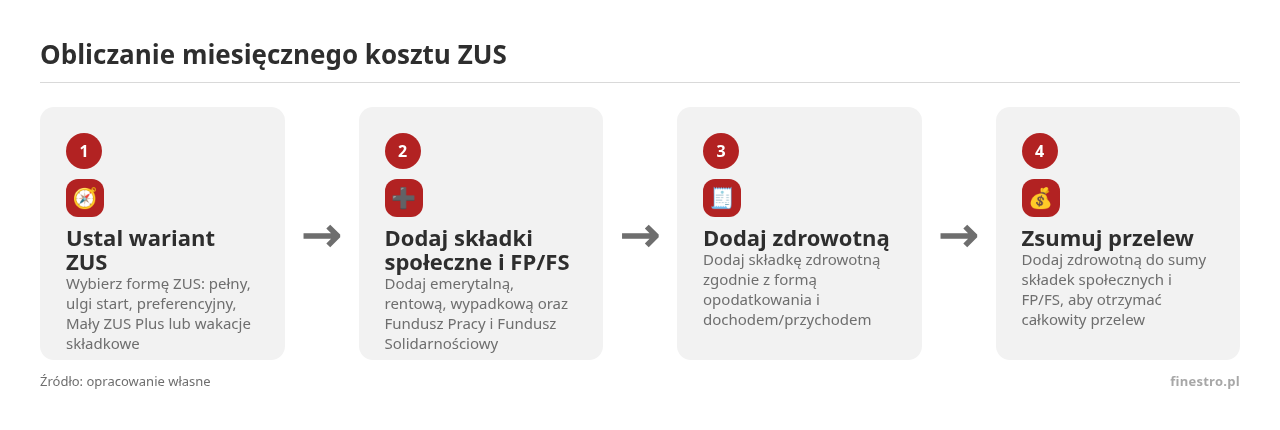
Kalkulacja zajmie Ci kilka minut:
Przykład dla pełnego ZUS i skali podatkowej, z chorobowym, z FP i FS oraz dochodem, przy którym obowiązuje minimalna zdrowotna:
Ta kwota to same składki, bez podatku dochodowego, księgowości, rachunku i rat leasingu. Na swoich liczbach powtórzysz wyliczenie w tym szablonie:
Składki społeczne z FP i FS, bez chorobowego (wariant z tabeli):  ________ zł
+ dobrowolna składka chorobowa (jeśli ją opłacasz):                ________ zł
+ składka zdrowotna (Twoja forma opodatkowania):                   ________ zł
= miesięczny przelew do ZUS:                                       ________ zł

Przykład: 1 788,29 zł + 138,47 zł + 432,54 zł = 2 359,30 zł
Porada finestro.pl: w prognozie płynności licz zdrowotną w dwóch scenariuszach. Pierwszy zakłada minimalną składkę, drugi wejście w wyższy próg ryczałtu albo wzrost dochodu na skali lub podatku liniowym.
Składki i dokumenty rozliczeniowe przekazujesz do 20. dnia następnego miesiąca. Gdy termin wypada w dzień wolny, przesuwa się na najbliższy dzień roboczy (Biznes.gov.pl, 2025). Podstawowym dokumentem jednoosobowej firmy jest ZUS DRA. Roczne rozliczenie zdrowotnej wykazujesz w dokumencie za kwiecień, a ewentualną dopłatę wpłacasz do 20 maja (ZUS, 2026). Spóźnienie kosztuje odsetki, a przelew idzie na indywidualny rachunek składkowy.
Przedsiębiorcy najczęściej mylą się w czterech założeniach:
Najwięcej niespodzianek przynosi maj, gdy do zwykłej składki dochodzi roczne rozliczenie zdrowotnej. Kwotę z ZUS DRA za kwiecień sprawdź więc dokładniej niż w pozostałych miesiącach.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
13,3 mln kart zapisanych w Google Pay i Apple Pay oraz 1 559 mln transakcji…
Decyzja między ryczałtem a skalą podatkową to dziś kluczowy wybór dla polskich specjalistów IT i…
Właściciel firmy często patrzy tylko na pensję brutto w umowie – i dopiero po czasie…